
一般課税・簡易課税の違いから、プレミアム商品券の費用対効果、金利上昇の影響まで
食料品の消費税が引き下げられれば、日々の買い物にかかる家計の負担は軽くなります。一方で、飲食店からは、食材の仕入れにかかる消費税が減ることで、かえって経営が厳しくなるのではないかという懸念も聞かれます。
しかし、食材の消費税が下がることは、本当に飲食店の負担増につながるのでしょうか。
その答えを考えるには、消費税の「一般課税」と「簡易課税」の違いを理解する必要があります。また、食料品の値下がりによって家計に余裕が生まれれば、外食需要にプラスの影響を与える可能性もあります。
さらに、飲食店への支援策として考えられるプレミアム商品券やGo To Eatのような事業についても、利用者への恩恵だけでなく、運営にかかる費用や財政負担を含めて評価することが重要です。
本記事では、具体的な数字を用いて消費税減税の影響を検証するとともに、金利上昇が借入金や店舗賃料、消費者の購買力に及ぼす間接的な影響についても考察します。
減税によって誰が恩恵を受け、どこに負担が生じるのか。飲食店への追加支援は本当に必要なのか。制度の仕組みと経済全体への波及効果から考えてみます。
English Summary
▼ English Summary
Will a Food Consumption Tax Cut Hurt Restaurants in Japan?
Reducing the consumption tax on food could ease household expenses, but concerns have been raised about its impact on restaurants.
This article examines how a food tax cut could affect restaurant finances under Japan’s standard and simplified consumption tax systems. It also considers whether lower grocery costs might encourage consumers to spend more on dining out.
We explore the cost-effectiveness of restaurant support programs, including premium shopping vouchers and the Go To Eat campaign, while considering their administrative costs and fiscal implications.
Finally, we examine how rising interest rates could indirectly affect restaurants through borrowing costs, residential and commercial rents, and household purchasing power.
The central question is whether additional support for restaurants is truly necessary—and whether its benefits justify the public expense.
第1章|食料品の消費税減税で、家計はいくら助かるのか?
食料品の消費税が引き下げられた場合、私たちの家計にはどの程度の恩恵があるのでしょうか。
仮に、現在8%の軽減税率が適用されている食料品の消費税率が1%に引き下げられるとします。
例えば、税抜500円のお弁当なら、税込価格は次のように変わります。
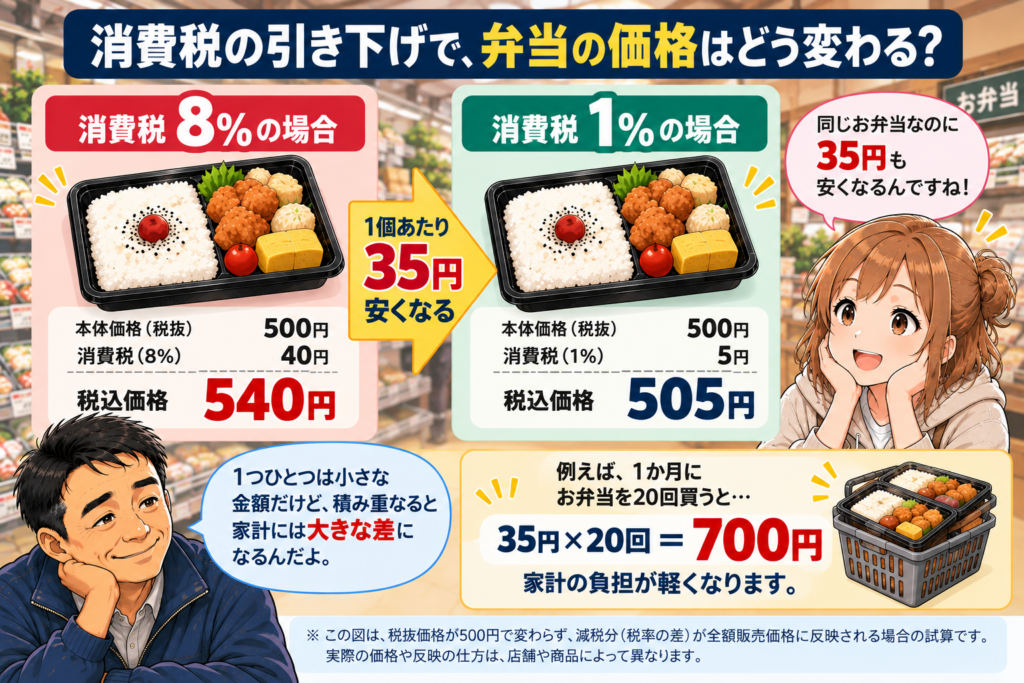
税抜価格500円が変わらず、減税分が全額反映されると仮定しています。
お弁当1個当たり35円の負担軽減です。
これを月に20個購入する場合、1か月で700円、年間では8,400円の節約になります。
もちろん、これは税抜価格が変わらず、減税分がそのまま販売価格に反映された場合の試算です。実際の価格は、原材料費や人件費、物流費などの変動によって左右されます。
毎月の食費では、どれくらい違う?
同じ条件で、税抜価格が合計5万円の食料品を毎月購入する家庭を考えてみましょう。
| 項目 | 税率8% | 税率1% |
|---|---|---|
| 税抜食料品代 | 50,000円 | 50,000円 |
| 消費税 | 4,000円 | 500円 |
| 税込支出額 | 54,000円 | 50,500円 |
この場合、月3,500円、年間42,000円の負担軽減となります。
家族構成や食生活によって差はありますが、毎月の食費が少し軽くなるだけでも、家計にとっては無視できない金額でしょう。
食費が浮けば、外食に回るお金も増える?
ここで考えたいのが、減税と外食需要の関係です。
食料品の税率が下がっても、店内飲食に適用される消費税率が10%のままであれば、スーパーや持ち帰りの食品と外食との間で税率差が広がります。
そのため、外食を控えて家庭で食事をする人が増えるのではないか、という懸念が生じます。
しかし、必ずしもそうなるとは限りません。
食料品の購入負担が減れば、家計にはその分の余裕が生まれます。浮いたお金を貯蓄に回す家庭もあれば、趣味や旅行、そして外食に使う家庭もあるでしょう。
例えば、先ほどの試算で月3,500円の余裕が生まれれば、月に一度、家族で外食を楽しむための費用の一部に充てることもできます。
つまり、食料品の減税が外食需要を減らす方向に働く可能性がある一方で、家計の購買力を高め、外食需要を支える可能性もあるのです。
実際にどちらの影響が大きくなるかは、消費者の所得や生活環境、食品価格、飲食店の価格設定などによって変わります。
したがって、食料品の消費税が引き下げられるからといって、それだけを理由に飲食店の経営が悪化すると結論づけることはできません。
第2章|飲食店の税負担は増える?一般課税と簡易課税の違い
食料品の消費税が引き下げられると、飲食店では仕入れにかかる消費税が少なくなります。
一見すると、食材の仕入れ負担が軽くなるため、飲食店にとってもメリットがありそうです。
ところが、消費税の納付額だけを見ると、反対の結果になる場合があります。
その理由は、事業者が納める消費税の計算方法にあります。
一般課税と簡易課税では何が違う?
消費税の納付額は、原則として、売上時に受け取った消費税額から、仕入れや経費の支払いに含まれる控除対象の消費税額を差し引いて計算します。
これが「一般課税」です。
一方、一定の条件を満たす中小事業者は、実際の仕入税額ではなく、売上にかかる消費税額に一定割合を掛けて仕入税額を計算する「簡易課税制度」を選択できます。
飲食店業は原則として第4種事業に分類され、みなし仕入率は60%です。
つまり、店内飲食による売上にかかる消費税額の60%を、仕入れにかかった消費税額とみなして控除する仕組みです。
年間売上3,000万円の飲食店で比較
ここで、次のような飲食店を想定してみましょう。
- 年間売上:3,000万円(税抜)
- 年間食材仕入:900万円(税抜)
- 食材原価率:30%
- 売上はすべて店内飲食で、消費税率10%
- 食材の消費税率が8%から1%に引き下げられる
- 税抜価格と販売数量は変わらない
なお、計算を分かりやすくするため、食材以外の仕入税額控除は省略します。また、減税に伴う特例が適用されない通常の計算方法を前提とした比較です。
一般課税の場合
売上にかかる消費税額は、3,000万円の10%で300万円です。
一方、食材の仕入れにかかる消費税額は、税率8%では72万円ですが、1%になると9万円に減少します。
その結果、消費税の納付額は次のようになります。
| 項目 | 食材税率8% | 食材税率1% |
|---|---|---|
| 売上にかかる消費税 | 300万円 | 300万円 |
| 食材仕入れにかかる消費税 | 72万円 | 9万円 |
| 消費税の納付額 | 228万円 | 291万円 |
納付額は年間63万円増加します。
しかし、その一方で、食材の仕入れ時に支払う消費税も63万円減少しています。
したがって、税抜価格や販売数量が変わらず、仕入税額控除を全額利用できるという条件では、納付額が増えたからといって、そのまま63万円の利益減少になるわけではありません。
消費税の納付額と、仕入れ時の支払額を合わせて考える必要があります。
簡易課税の場合
簡易課税では、実際に食材の仕入れで支払った消費税額ではなく、売上にかかる消費税額を基準に納付額を計算します。
この飲食店では、売上にかかる消費税300万円に対し、みなし仕入率60%を適用します。
- みなし仕入税額:300万円 × 60% = 180万円
- 消費税の納付額:300万円 − 180万円 = 120万円
店内飲食の売上と税率が変わらなければ、通常の簡易課税計算による納付額は120万円のままです。
一方、食材の仕入れ時に支払う消費税は、72万円から9万円へと63万円減少します。
そのため、この試算では、簡易課税を適用する飲食店には年間63万円の収支改善効果が生じることになります。
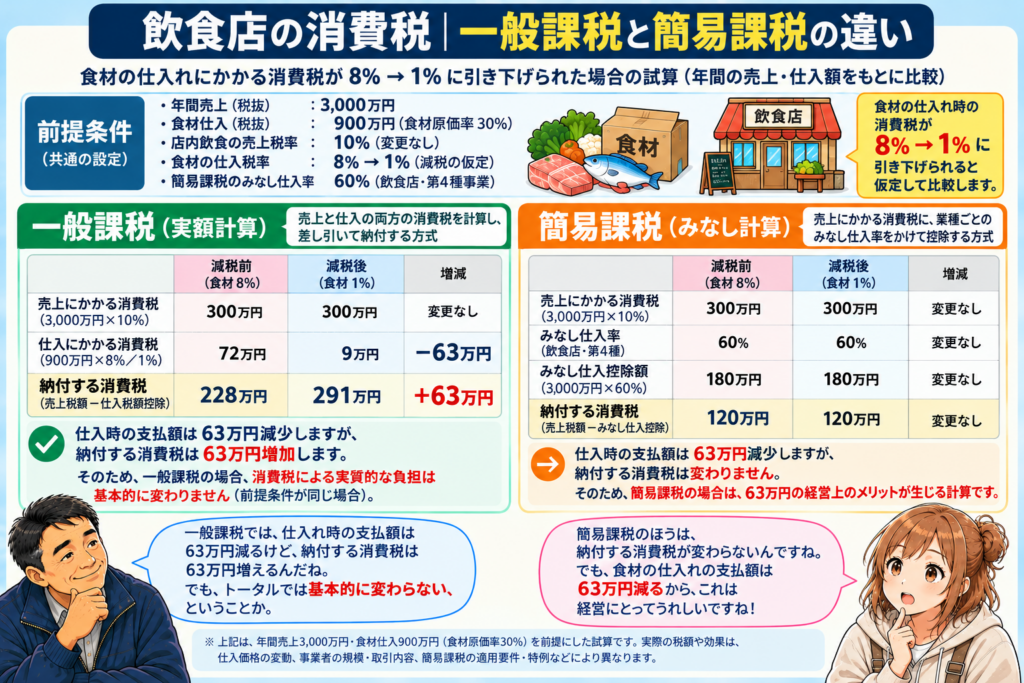
一般課税では納付額が増えても仕入時の支払額が減少するため、必ずしも利益の減少を意味しません。
一定条件に基づくモデル試算です。
飲食店すべてが同じ影響を受けるわけではない
この比較から分かるのは、食料品の消費税減税が飲食店に及ぼす影響は、課税方式によって異なるということです。
一般課税では、仕入れにかかる消費税の減少と、納付額の増加が基本的に対応します。
一方、簡易課税では、売上税額が変わらない限り、実際の食材仕入れにかかる消費税が減っても、通常の計算による納付額は変わりません。
ただし、持ち帰り販売など、引き下げ後の税率が適用される売上を扱う店舗では、売上税額そのものが変わります。また、減税に伴う簡易課税の特例や、個々の店舗の経費構成によっても結果は異なります。
したがって、「食料品の消費税減税で飲食店の税負担が増える」という説明だけでは、実態を十分に表しているとはいえません。
重要なのは、消費税の納付額だけでなく、仕入れ時の支払額や店舗全体の収支まで含めて検証することです。
第3章|家計と外食需要:減税が外食離れにつながるとは限らない
食料品の消費税が引き下げられると、スーパーで購入する食材や弁当、総菜などの税込価格が下がることが期待されます。
一方、飲食店での店内飲食には10%の消費税率が適用されるため、食料品との税率差が広がります。
このことから、外食を控えて自炊や持ち帰りの食事を選ぶ人が増えるのではないか、という懸念があります。
しかし、消費者の行動は、税率差だけで決まるわけではありません。
外食から自炊・持ち帰りへ移る「代替効果」
経済学では、ある商品やサービスが別の選択肢に比べて割高になったとき、消費者がより安い方へ切り替える動きを「代替効果」と呼びます。
例えば、税抜1,000円の食事を考えてみましょう。
| 利用方法 | 現行税率 | 食料品税率1%の場合 |
|---|---|---|
| 店内飲食(10%) | 1,100円 | 1,100円 |
| 持ち帰り(8%→1%) | 1,080円 | 1,010円 |
| 価格差 | 20円 | 90円 |
※ 店内飲食と持ち帰りの税抜価格が同じで、減税分が販売価格に反映された場合の比較です。
同じ料理であれば、店内で食べるより持ち帰る方が90円安くなる計算です。
こうした価格差が広がれば、日常的なランチなどでは、店内飲食から持ち帰りへ切り替える人が増える可能性があります。
ただし、持ち帰りへの移行は、必ずしも飲食店そのものの売上減少を意味しません。店内飲食の売上が減っても、同じ店舗の持ち帰り販売が増える場合があるからです。
家計の購買力を高める「所得効果」
一方、食料品の減税には、家計の購買力を高める働きもあります。
これを経済学では「所得効果」と呼びます。
第1章では、税抜5万円の食料品を毎月購入する家庭について、税率が8%から1%になれば、月3,500円、年間42,000円の負担軽減になると試算しました。
もちろん、この金額がすべて外食に使われるわけではありません。
しかし、日々の食費が軽くなることで、これまで控えていた外食を楽しむ余裕が生まれる家庭もあるでしょう。
外食には、単に空腹を満たすだけでなく、家族や友人との交流、気分転換、特別な料理を楽しむといった価値もあります。
そのため、家庭での食事が安くなったからといって、外食需要が同じ割合で減少するとは考えにくいのです。
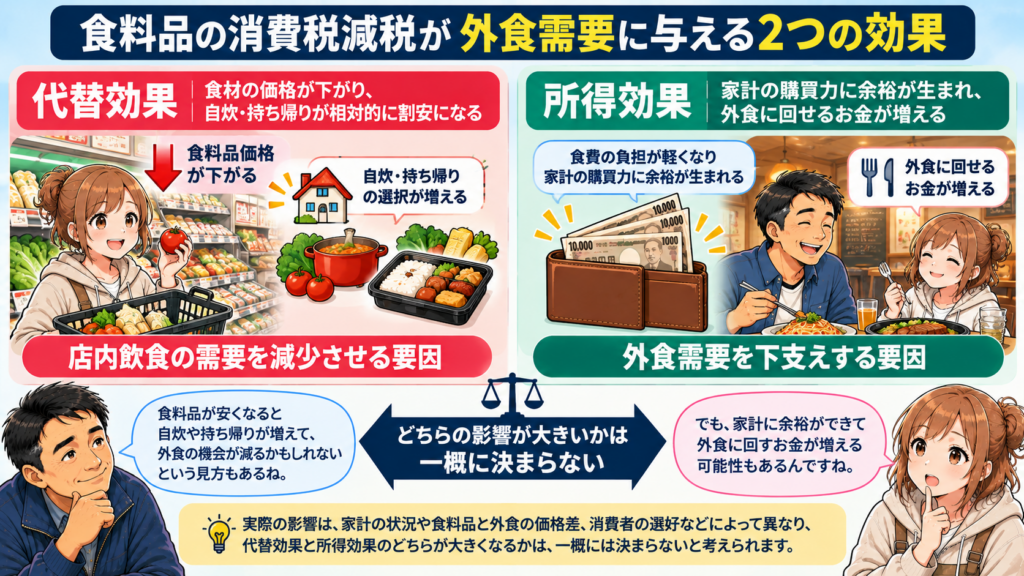
家計の購買力を高めて外食需要を下支えする「所得効果」があります。
どちらの影響が大きいかは、価格差や家計の状況、消費者の選好によって異なります。
影響は飲食店の業態によって異なる
食料品減税の影響は、飲食店の業態や利用目的によっても変わります。
例えば、日常的に利用する低価格帯の飲食店では、自炊や弁当との価格差が広がることで、利用頻度が下がる可能性があります。
一方、記念日の食事や旅行先での飲食など、食事そのものに体験価値がある場合は、価格差だけで利用を取りやめるとは限りません。
また、持ち帰り販売に対応している店舗では、店内飲食から持ち帰りへ需要が移る可能性もあります。
こうした違いを踏まえると、食料品減税が飲食店に及ぼす影響を、業界全体で一律に判断することは難しいでしょう。
減税分が実際の販売価格に反映されるかも重要
もう一つ見落とせないのが、減税分がどの程度、実際の販売価格に反映されるかという問題です。
消費税率が引き下げられても、原材料費や物流費、人件費などの上昇によって、税込価格が想定どおりに下がらない場合があります。
反対に、減税分が十分に価格へ反映されれば、家計の負担軽減効果は大きくなる一方、自炊や持ち帰りと店内飲食との価格差も広がります。
つまり、減税による外食需要への影響は、価格差による代替効果と、家計の購買力が高まる所得効果のどちらが強く働くかによって変わるのです。
したがって、食料品の消費税減税が外食離れを招くと決めつけることも、逆に外食需要を増やすと断定することも適切ではありません。
飲食店への追加支援を検討するのであれば、まずは業態ごとの需要の変化や、実際の経営状況を見極める必要があるでしょう。
第4章|Go To Eatは飲食店支援として有効だったのか?
食料品の消費税減税によって外食需要が落ち込むのであれば、飲食店向けの支援策が必要になるのではないか。
そのような議論で参考になるのが、2020年10月に始まった「Go To Eatキャンペーン」です。
新型コロナウイルスの感染拡大によって外食需要が大きく落ち込む中、政府は飲食店の利用を促すため、食事券やオンライン予約ポイントを活用した支援策を実施しました。
では、この事業はどのような成果を上げたのでしょうか。
Go To Eatの仕組みと支援内容
Go To Eatには、大きく分けて2つの仕組みがありました。
| 支援方式 | 主な内容 |
|---|---|
| プレミアム付食事券 | 購入金額の25%を上乗せした食事券を販売 |
| オンライン飲食予約 | 予約・来店した利用者に、昼食500円分、夕食1,000円分のポイントを付与 |
例えば、プレミアム付食事券では、1万円を支払うと1万2,500円分の食事ができる仕組みでした。
利用者にとっては外食費を抑えられ、飲食店にとっては来店を促す効果が期待できます。
また、オンライン予約方式では、付与されたポイントを次回以降の飲食に利用できるため、再来店を促す仕組みにもなっていました。
約28万7,000店舗が参加した一方、効果の検証には限界も
会計検査院の報告によると、2021年3月末時点でGo To Eatに加盟していた飲食店は、重複を除いて28万7,265店舗でした。
また、オンライン飲食予約方式では、2020年10月から2021年3月までに約523億円分のポイントが付与され、そのうち約413億円分が利用されています。
この数字から、制度が一定規模で利用されたことは確認できます。
ただし、ここで注意したいのは、制度を利用した金額が、そのまま新たに生み出された外食需要を意味するわけではないという点です。
もともと外食する予定だった人が割引やポイントを利用した場合、公費は使われても、外食需要そのものが同額増えたとはいえません。
反対に、支援策がなければ来店しなかった人を呼び込めたのであれば、需要喚起の効果があったと考えられます。
つまり、政策の効果を正確に評価するには、単なる利用実績だけでなく、支援策によって追加的に生まれた消費を把握する必要があります。
飲食店への支援には運営コストもかかる
Go To Eatでは、食事券の発行や販売、加盟店の登録、オンライン予約システムの運営、利用実績の確認など、さまざまな事務作業が必要でした。
会計検査院の報告によると、2021年3月末までに、Go To Eat事業の委託費として約184億円が概算払いされています。
これは当該時点での支払額であり、事業全期間の最終的な運営費を示す数字ではありません。
過去のプレミアム商品券事業における事業費の内訳。プレミアム分82.3%、事務費17.7%。Go To Eatとは別の事業ですが、商品券方式の支援策に必要な運営コストを考える参考事例です。
会計検査院の平成28年度決算検査報告では、プレミアム分の助成費用約430.3億円に対し、事務費は約93.0億円に上りました。両者の合計に占める事務費の割合は約17.7%で、プレミアム分1,000円当たり約216円の事務費がかかった計算です。
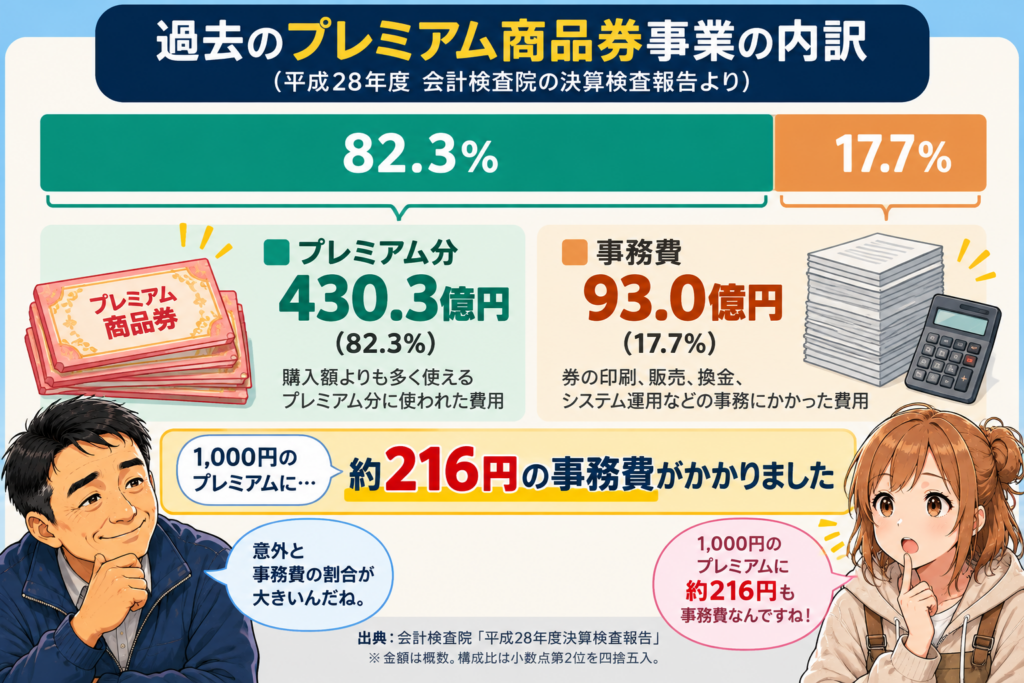
プレミアム分82.3%、事務費17.7%。
Go To Eatとは別の事業ですが、商品券方式の支援策に必要な運営コストを考える参考事例です。
これはGo To Eatとは異なる事業の実績ですが、商品券方式の消費喚起策には、利用者への特典とは別に相応の運営費用が必要になることを示す参考事例です。
それでも、利用者に割引やポイントを提供するだけでなく、制度を運営するためにも相応の公費が必要になることが分かります。
支援策の費用対効果を考える際には、利用者が受け取った特典だけでなく、こうした運営コストも含めて評価する必要があります。
コロナ禍の緊急対策を、そのまま減税対策に使えるのか?
Go To Eatが実施された当時は、感染拡大や外出自粛によって飲食店の利用が大きく制約されていました。
一方、食料品の消費税減税によって生じる可能性があるのは、主として自炊・持ち帰りと店内飲食の価格差の拡大です。
両者は、飲食店の需要に影響するという点では共通していますが、問題の性質は異なります。
また、第3章で考察したように、食料品の減税は家計の購買力を高め、外食需要を下支えする可能性もあります。
そのため、減税によって飲食店の経営が悪化するとあらかじめ決めつけ、全国一律の大規模な需要喚起策を実施することが合理的とは限りません。
まずは、飲食店の業態や地域ごとの影響を見極め、必要な場合に、対象や期間を絞った支援を検討する方が、公費を効率的に活用できる可能性があります。
Go To Eatの経験から学ぶべきなのは、割引やポイントで消費を促す仕組みだけではありません。政策によって新たに生まれた需要と、そのために必要だった公費を、セットで検証することの重要性です。
第5章|金利上昇の波及効果:借入金・住宅家賃・店舗賃料・消費者の購買力
食料品の消費税減税や飲食店への支援策を考える際、見落とせないのが金利の動向です。
減税や補助金による財政負担が拡大すれば、国債の発行や財政運営への懸念が金利に影響する可能性があります。ただし、実際の金利は日本銀行の金融政策や物価動向、国内外の経済情勢など、さまざまな要因によって決まります。
そして、金利が上昇した場合、その影響は政府の利払い費や企業の借入金だけにとどまりません。
住宅市場や不動産賃料、消費者の購買力を通じて、飲食店の経営にも間接的に波及する可能性があります。
借入金利の上昇は、飲食店の固定費を押し上げる
飲食店では、開業時の設備投資や店舗改装、運転資金などのために金融機関から融資を受けることがあります。
仮に、借入残高が2,000万円あり、適用金利が1%ポイント上昇した場合を考えてみましょう。
単純計算では、
2,000万円 × 1% = 年間20万円
の利息負担増となります。
これは借入残高が一定で、金利上昇分が全額適用される場合の概算です。実際の負担は、固定金利か変動金利か、返済条件や借入残高の推移などによって異なります。
年間20万円という金額は、大規模な飲食チェーンにとっては限定的かもしれません。しかし、利益率の低い個人経営の飲食店にとっては、無視できない負担となる可能性があります。
住宅ローン金利の上昇が、賃貸住宅の需要を高める可能性
金利上昇の影響は、住宅市場にも及びます。
住宅ローンの金利が上がれば、同じ金額を借りても返済負担は重くなります。
そのため、住宅購入を延期したり、購入予定を見直したりする人が増える可能性があります。
こうした人々が賃貸住宅にとどまれば、地域によっては賃貸需要が高まり、住宅家賃の上昇につながることも考えられます。
ただし、金利上昇によって住宅市場全体の需要が弱まる場合もあるため、賃貸住宅の家賃が必ず上がるわけではありません。
人口動態や住宅供給、地域の雇用環境などによっても結果は異なります。
住宅家賃の上昇は、店舗賃料にも波及するのか?
ここで注目したいのが、住宅の賃貸相場と店舗の賃貸相場との関係です。
住宅と店舗は用途が異なりますが、同じ地域の不動産市場に属しているという共通点があります。
例えば、住宅と店舗が混在する駅前地域で、賃貸住宅の家賃が上昇した場合を考えてみましょう。
住宅として貸す場合の収益性が高まれば、不動産オーナーは店舗として貸す場合との収益性を比較するようになります。
住宅への転用や建て替えが可能な物件では、店舗にもより高い賃料を求める動機が生じる可能性があります。
また、周辺の不動産収益が改善すれば、物件価格や投資判断を通じて、商業用不動産の賃料形成にも影響することが考えられます。
つまり、店舗の大家自身に借入金がなくても、住宅家賃の上昇が店舗賃料への上昇圧力となる場合があるのです。
もっとも、店舗賃料は集客力や立地、空室率、テナントの収益性などにも左右されます。
住宅家賃が上昇したからといって、店舗賃料も同じ割合で上昇するわけではありません。
店舗賃料が上がれば、飲食店の経営を圧迫する
飲食店にとって、店舗賃料は毎月発生する大きな固定費の一つです。
例えば、月額20万円の店舗賃料が5%上昇した場合、負担増は次のようになります。
| 項目 | 値上げ前 | 値上げ後 |
|---|---|---|
| 月額賃料 | 200,000円 | 210,000円 |
| 年間賃料 | 2,400,000円 | 2,520,000円 |
| 年間負担増 | — | 120,000円 |
これはあくまで仮定の試算ですが、店舗賃料の上昇が経営に与える影響を示しています。
先ほどの借入金利の上昇による年間20万円の負担増と合わせれば、年間32万円の追加負担です。
もちろん、実際に両方の負担増が同時に生じるとは限りません。
それでも、食材費の減税効果だけに注目していては、飲食店の経営環境全体を見誤る可能性があります。
住宅家賃の上昇は、消費者の外食費も圧迫する
さらに、住宅家賃の上昇は、飲食店を利用する消費者にも影響します。
家賃の負担が増えれば、家計の中で自由に使えるお金、すなわち可処分所得から住居費を差し引いた余裕は小さくなります。
その結果、外食や旅行、娯楽などの支出を抑える家庭が増える可能性があります。
飲食店にとっては、店舗賃料の上昇によって経費が増える一方、消費者の支出抑制によって売上が伸び悩むという、二重の負担が生じることも考えられます。
また、従業員の生活費が上昇すれば、賃上げの必要性が高まり、人件費にも影響する可能性があります。
このように、金利上昇は借入金の返済負担だけでなく、住宅市場、不動産賃料、家計の購買力など、複数の経路を通じて飲食店の経営に影響し得るのです。
減税や支援策の効果は、経済全体の動きと合わせて考える
食料品の消費税減税は、家計の負担を軽減する政策です。
しかし、その効果を評価する際には、減税によって生じる直接的な恩恵だけでなく、物価や金利、賃料、消費者の支出行動なども考慮する必要があります。
もちろん、食料品減税や飲食店支援策が、そのまま金利上昇や家賃上昇を引き起こすと断定することはできません。
重要なのは、一つの政策による直接的な効果だけでなく、経済全体を通じて生じ得る間接的な影響まで視野に入れることです。
飲食店への支援が本当に必要なのか、どのような方法が効果的なのかを判断するためにも、こうした幅広い視点が欠かせないでしょう。
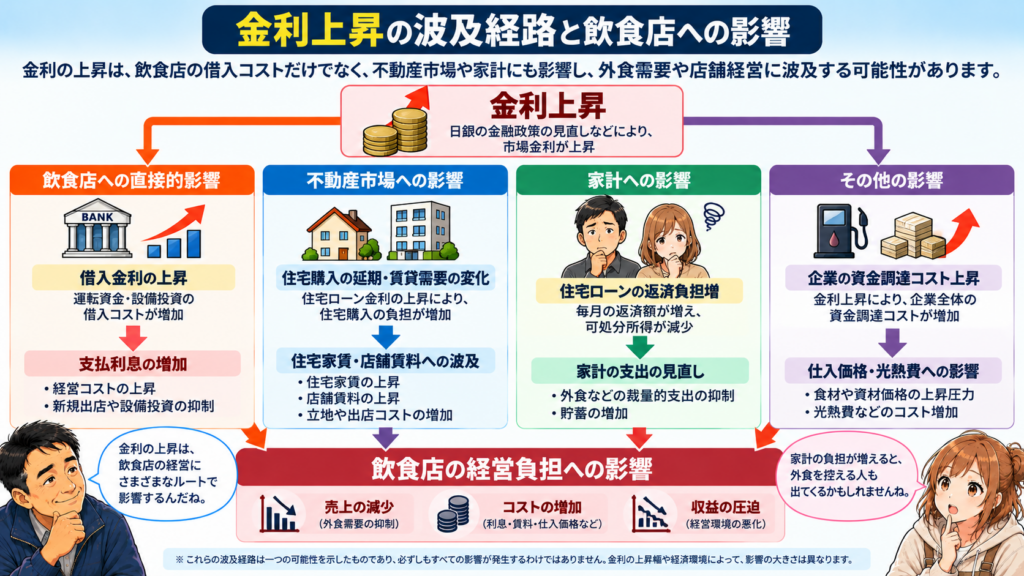
店舗経営や外食需要にも影響する可能性があります。
ただし、各経路の影響は経済状況や契約条件などによって異なり、
必ずしも一律に発生するものではありません。
第6章|まとめ:飲食店への追加支援は本当に必要なのか?
食料品の消費税減税は、家計の負担軽減につながる一方、飲食店への影響については慎重な検証が必要です。
今回の考察から、いくつかの重要な点が見えてきました。
まず、食料品の消費税率が8%から1%に引き下げられた場合、税抜5万円の食料品を毎月購入する家庭では、減税分が価格に反映されれば、年間42,000円の負担軽減となります。
この家計の余裕が、外食需要を下支えする可能性もあります。
次に、飲食店の消費税負担については、一般課税と簡易課税で影響が異なります。
一般課税では、食材仕入れにかかる消費税が減少する一方、仕入税額控除も減少するため、納付額が増える場合があります。
しかし、仕入れ時の支払額も減少することから、納付額の増加がそのまま利益の減少を意味するわけではありません。
一方、簡易課税では、店内飲食の売上税額が変わらなければ、通常の計算による納付額は変わらず、食材の仕入れ負担が軽くなることで収支が改善する可能性があります。
また、外食需要への影響も一様ではありません。
自炊や持ち帰りとの価格差が広がることで、店内飲食を控える動きが生じる可能性はあります。しかし、家計の購買力が高まることで、外食に回る支出が増える可能性もあります。
さらに、飲食店の経営環境を左右するのは、消費税だけではありません。
金利の上昇による借入負担の増加や、店舗賃料、人件費、消費者の購買力の変化など、さまざまな要因が複雑に関係しています。
こうした状況を踏まえると、食料品の消費税減税によって飲食店が一律に不利益を受けると判断することはできません。
では、飲食店への追加支援は必要ないのでしょうか。
必ずしもそうとは限りません。
減税後に特定の業態や地域で外食需要が大きく落ち込み、経営に深刻な影響が生じるのであれば、支援を検討する余地はあります。
ただし、その場合も、全国一律のプレミアム商品券やポイント還元を実施することが最適とは限りません。
Go To Eatの経験からも、支援制度には割引やポイントの原資だけでなく、制度を運営するための費用が必要であることが分かります。
また、支援策を利用した消費のすべてが、新たに生み出された需要とは限りません。
だからこそ、政策の評価では、利用額や参加店舗数だけでなく、どれだけの追加需要が生まれ、どれだけの公費を要したのかという視点が重要になります。
飲食店を支えること自体に異論はありません。
しかし、支援の必要性を十分に検証しないまま、新たな補助金や商品券事業を実施すれば、限られた財源を効率的に使えないおそれがあります。
食料品減税の影響を見極め、必要な業態や地域に、必要な規模と期間で支援を行う。
そして、実施した政策については、その効果と費用を検証する。
飲食店への追加支援を考えるうえで、本当に問われるべきなのは、支援をするかしないかではなく、誰に、何のために、どれだけの公費を使うのかということではないでしょうか。
関連サイト
食料品の消費税減税と飲食店への影響について、Shinともち子さんの掛け合いを交えながら考察しています。税負担の仕組みや支援策の費用対効果を、会話形式で紹介しています。
コメント